明石市でローン滞納中に家を売る方法を完全解説|任意売却・競売回避・残債対処・注意点まで
明石市でローン滞納中に家を売る方法
任意売却・競売回避・残債対処を完全解説
「住宅ローンを滞納しているが家を売ることはできる?」「滞納中でも売れるの?」「売ったらローンはどうなる?」
明石市密着のあいある不動産が、ローン滞納中の売却方法・任意売却の仕組み・競売との違い・残債の対処法まで完全解説します。
「住宅ローンを滞納してしまったが、家を売ることはできるのだろうか」と悩んでいる方は少なくありません。結論から言うと、ローンを滞納していても家を売ることはできます。ただし状況によって売却方法が異なり、早めに行動することが重要です。本記事では明石市でのローン滞納中の売却について詳しく解説します。
✅ローン滞納中でも家を売れるか?
結論:ローンを滞納していても家を売ることはできます
住宅ローンを滞納していても、金融機関の同意を得ることで家を売却(任意売却)することができます。ただし「売却代金でローンを完済できる(アンダーローン)」か「完済できない(オーバーローン)」かによって手続きが異なります。どちらの場合でも、早めに専門家に相談することが最善策です。
「アンダーローン」と「オーバーローン」で売却方法が変わる
| 状況 | 売却方法 | 手続きの複雑さ |
|---|---|---|
| アンダーローン 売却価格>ローン残高 |
通常の売却でローンを完済できる | 比較的シンプル |
| オーバーローン 売却価格<ローン残高 |
任意売却(金融機関の同意が必要) | 専門家のサポートが必要 |
| 競売 (滞納を放置した結果) |
裁判所主導の強制売却 | 最も不利・避けるべき |
ローンの滞納を放置すると段階的に手続きが進み、最終的には競売という最も不利な結果につながります。「恥ずかしい」「どうすればいいかわからない」という気持ちは理解できますが、今すぐ専門家に相談することが最善の行動です。相談は無料・秘密厳守です。
ローン滞納の状況別:売却方法の選び方
滞納の進行状況によって最適な売却方法が変わります。現在の状況を確認してください。
✅ まだ滞納していない(返済が苦しい段階)
最も選択肢が広い段階。通常売却・任意売却・金融機関への返済条件変更交渉すべてが可能。
→ 今すぐ不動産会社に査定を依頼しましょう
⚠️ 1〜3か月滞納中
督促状が届き始める段階。まだ任意売却が進めやすい時期。今すぐ専門家に相談することが重要。
→ 急いで不動産会社・金融機関に連絡しましょう
期限の利益喪失通知が届いた
3〜6か月の滞納後に届く通知。競売手続きへの移行が始まる段階。緊急の対応が必要。
→ 今すぐ任意売却の専門家に緊急連絡
競売開始決定通知が届いた
裁判所から競売開始決定通知が届いた段階。入札日前なら任意売却への切り替えが可能。
→ 一刻も早く専門家に緊急連絡。時間がありません
任意売却とは?通常売却・競売との違い
任意売却とは
オーバーローン(売却価格がローン残高を下回る状態)でも、金融機関の同意を得ることで市場価格に近い価格で不動産を売却できる方法です。「ローンが残っているから売れない」という思い込みを解消できる重要な選択肢です。
| 比較項目 | 通常売却 | 任意売却 | 競売 |
|---|---|---|---|
| ローン残高との関係 | 売却でローン完済できる | ローンが残ったまま売却可 | 強制売却(滞納放置の結果) |
| 売却価格 | 市場価格 | 市場価格に近い | 市場価格の50〜70%程度 |
| プライバシー | 守られる | 守られる | 公告で周知される |
| 引越し費用 | 自己負担 | 売却代金から捻出できることがある | 自己負担になることが多い |
| 残債の扱い | なし(完済できるため) | 金融機関と分割払いを交渉 | 残債が多く残りやすい |
| 売主の精神的負担 | 通常の売却 | 専門家のサポートで軽減できる | 最も大きい |
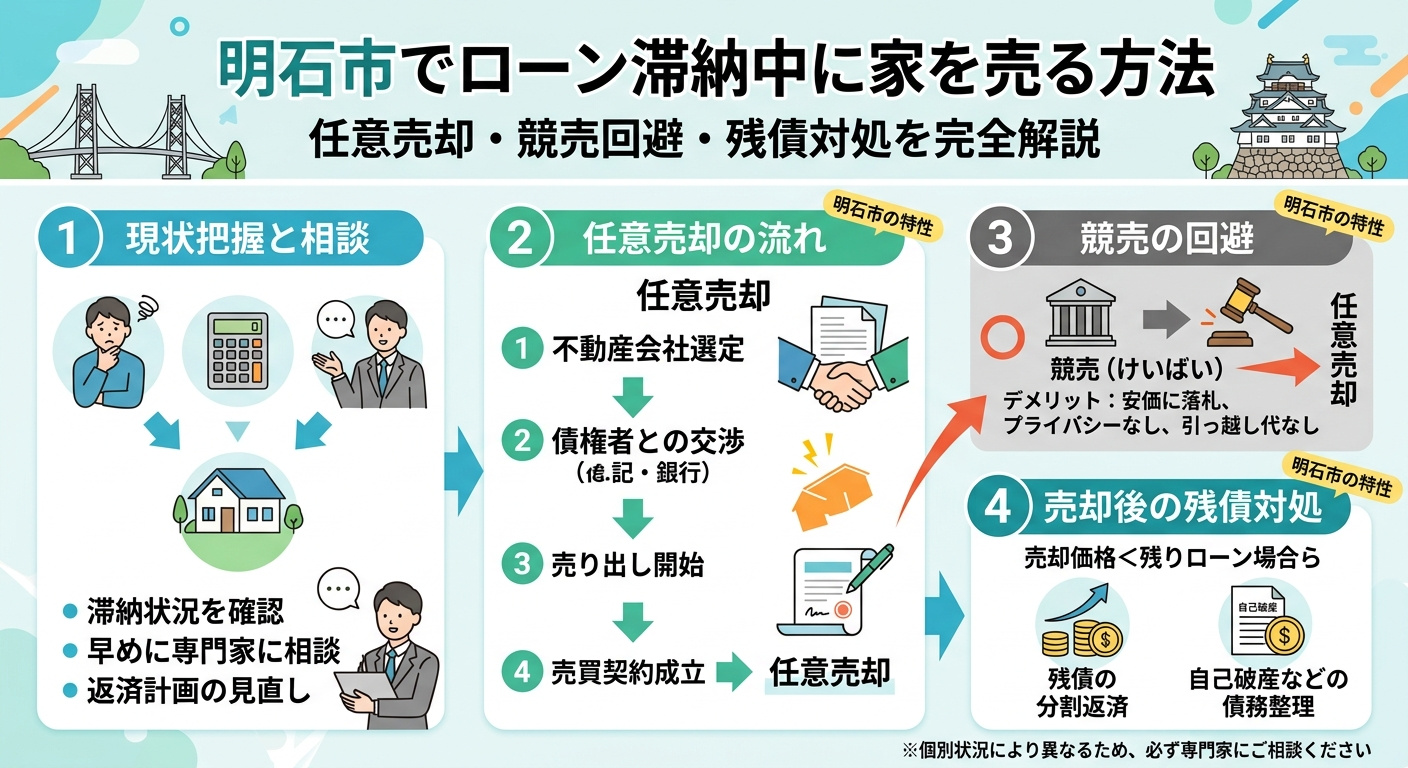
ローン滞納中の売却(任意売却)の流れ
不動産会社への相談・査定依頼
任意売却に対応している不動産会社に相談します。現在の滞納状況・ローン残高・競売の進捗をお伝えください。査定は無料・秘密厳守です。
アンダー・オーバーの確認(査定額とローン残高の比較)
不動産の査定額とローン残高を比較します。売却価格がローン残高を上回るならアンダーローン(通常売却)、下回るならオーバーローン(任意売却)となります。
金融機関への任意売却の申し出・交渉
不動産会社が金融機関と交渉して任意売却の承認を得ます。売却価格・引越し費用の捻出・残債の分割払い条件などを交渉します。
売却活動・買主探し
金融機関の承認を得て売却活動を開始します。通常の売却と同じように不動産情報サイトへの掲載・内覧対応を行います。任意売却とわかる表示はありません。
売買契約・引渡し・残債整理
買主と売買契約を締結し、金融機関の最終承認を得て引渡します。売却代金を金融機関に支払い、残った残債については分割払いを交渉します。
売却後のローンの残債はどうなるか
任意売却後もローンの残債が残ることがあります。残債の主な対処法を解説します。
残債の主な対処法
- 分割払いの交渉(最も一般的):金融機関と交渉して月々無理のない金額(例:月5,000円〜)で返済する。生活状況に応じた返済計画を提案できます
- 任意整理(弁護士に依頼):弁護士を通じて利息のカット・分割払いの交渉を行う。信用情報への影響はあるが生活再建がしやすくなる
- 個人再生:裁判所を通じて借金を大幅に減額(最大5分の1程度)できる。住宅ローン以外の借金が多い場合に有効
- 自己破産:残債が多く返済の見込みがない場合の最終手段。借金の返済義務が免除される(免責)
任意売却後の残債は競売後の残債より少なくなることが多い
任意売却は競売より高値で売れるため、売却後に残る残債も競売後と比べて少なくなる傾向があります。残債の対処法については弁護士と一緒に考えることが重要です。あいある不動産では弁護士のご紹介も可能です。
ローン滞納・売却が信用情報に与える影響
ローン滞納・任意売却・競売はそれぞれ信用情報(いわゆるブラックリスト)に異なる影響を与えます。
ローン滞納(2〜3か月)
滞納記録が信用情報に記録される。5〜7年間残ることが多い。解消されれば新たなローン等が可能になる。
任意売却での売却
滞納記録が残る(5〜10年程度)。競売よりダメージが少なく生活再建がしやすい。
競売での売却
信用情報に最も大きな傷がつく。5〜10年間ローン・クレジットカードの新規契約が難しくなる。
通常売却(アンダーローン)
売却代金でローンを完済できれば信用情報への影響はほとんどない。
信用情報に傷がつくことを恐れて行動を先延ばしにするのは危険です。信用情報への記録は一定期間後に消えます。それよりも「放置して競売になる」方が最終的なダメージが大きいです。まず今の状況を改善することを優先しましょう。
⚠️ローン滞納中の売却で注意すべき点
「放置」が最も危険
ローン滞納を放置するほど選択肢が狭まります。「まだ大丈夫」という先送りが最も危険です。気づいた段階で今すぐ専門家に相談しましょう。
金融機関への連絡を怠らない
滞納が始まったら金融機関への連絡を怠らないことが重要です。無視・放置は金融機関との関係を悪化させ、任意売却の交渉が難しくなります。
連帯保証人・共有名義人への早めの連絡
連帯保証人や共有名義人がいる場合は、早めに状況を伝えて対処法を一緒に考えることが重要です。連絡が遅れると手続きに支障が出ることがあります。
悪質な業者に注意
「必ず競売を止められる」「費用は後払いで大丈夫」という過剰な約束をする業者には注意が必要です。宅建業の免許・実績・弁護士連携を確認しましょう。
第二抵当権・その他の債権者への対応
住宅ローン以外にもリフォームローン・消費者金融の借入がある場合はすべての債権者の同意が必要です。登記事項証明書で抵当権の件数を確認しましょう。
引越し先を早めに検討する
任意売却が成立したら引渡しまでに引越しが必要です。引越し先を早めに検討・確保しておくことで、スムーズに新生活をスタートできます。
❓よくある質問(FAQ)
あいある不動産にご相談ください
「ローンを滞納しているが売れるか確認したい」「任意売却の流れを知りたい」「競売を回避したい」「残債の対処法がわからない」「一人で悩んでいる」——こうした状況でも、あいある不動産が秘密厳守で迅速にサポートします。
売却査定・任意売却サポート・弁護士のご紹介まで幅広く対応します。相談・査定は完全無料・秘密厳守です。一人で悩まず今すぐご連絡ください。
あいある不動産
兵庫県明石市の地域密着型不動産会社。ローン滞納・任意売却・競売回避のサポートに対応。秘密厳守を徹底し、弁護士・司法書士のご紹介も可能です。緊急のご相談もLINE・メールで承ります。
✅ まとめ:明石市のローン滞納中の売却ポイント
- ローンを滞納していても家を売ることはできる。早めの行動が最善策
- アンダーローンなら通常売却でローン完済。オーバーローンなら任意売却が現実的な選択肢
- 任意売却は競売より売却価格・プライバシー・残債交渉のすべてで有利
- 滞納の段階が進むほど選択肢が狭まる。「まだ大丈夫」という先送りが最も危険
- 任意売却後の残債は分割払い交渉・債務整理(任意整理・個人再生・自己破産)で対処できる
- 信用情報への傷は一定期間後に消える。放置して競売になる方が最終的なダメージが大きい
- 明石市は需要が高く任意売却でも早期成約が期待できる。地元密着のあいある不動産にご相談を