明石市でローン滞納中でも家を売る方法|競売を回避する任意売却の完全ガイド
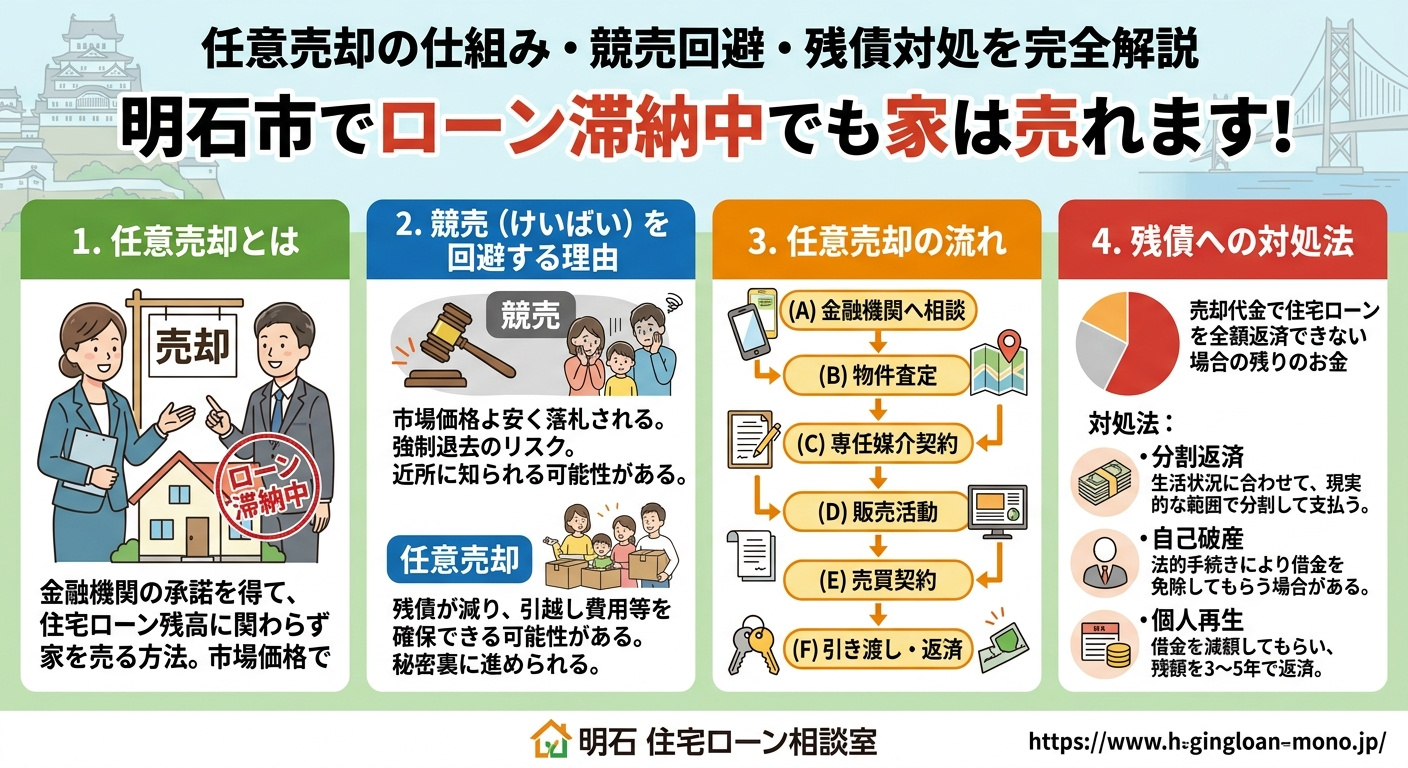
明石市でローン滞納中でも家は売れます
任意売却の仕組み・競売回避・残債対処を完全解説
「ローンを滞納しているが家を売ることはできる?」「滞納中でも売れるの?」「競売を回避したい」「残ったローンはどうなる?」
明石市密着のあいある不動産が、ローン滞納中の売却方法・任意売却の仕組み・競売との違い・残債の対処法まで秘密厳守で完全解説します。
住宅ローンの滞納が続いている状況でも、家を売ることは可能です。「滞納しているから売れない」という思い込みで行動を先送りにすることが、最も危険な選択です。本記事では明石市でローン滞納中に家を売る方法を、状況別に詳しく解説します。
✅ローン滞納中でも家を売れるか?結論から解説
結論:ローンを滞納していても家を売ることはできます
住宅ローンを滞納していても、金融機関の同意を得ることで「任意売却」という方法で家を売ることができます。大切なのは「早く行動すること」です。滞納が進むほど選択肢が狭まり、最終的に競売という最も不利な結果につながります。今すぐ専門家に相談することが最善策です。
「アンダーローン」か「オーバーローン」かで方法が変わる
| 状況 | 売却方法 | 手続きの複雑さ |
|---|---|---|
| アンダーローン 売却価格 > ローン残高 | 通常売却でローン完済できる | 比較的シンプル |
| オーバーローン 売却価格 < ローン残高 | 任意売却(金融機関の同意が必要) | 専門家のサポートが必要 |
| 放置・競売 滞納を放置した結果 | 裁判所主導の強制売却 | 最も不利・回避すべき |
「まだ大丈夫」「もう少し待てば何とかなるかも」という先送りが最も危険な判断です。滞納が続くと段階的に競売へと進み、最終的には市場価格の50〜70%という安値で強制売却されます。一人で悩まず、まず専門家に相談してください。相談は無料・秘密厳守です。
滞納の進行状況別:今すぐ取るべき行動
現在の滞納状況を確認して、今すぐ取るべき行動を把握しましょう。
✅ まだ滞納していない(返済が苦しい段階)
選択肢が最も広い段階。通常売却・任意売却・返済条件変更などすべての選択肢が使えます。
→ 今すぐ不動産会社に査定を依頼しましょう
⚠️ 1〜3か月滞納中
督促状が届き始める段階。任意売却がまだ進めやすい時期です。
→ 今すぐ不動産会社・金融機関に連絡しましょう
期限の利益喪失通知が届いた
3〜6か月滞納後に届く通知。競売手続きへの移行が始まります。
→ 今すぐ任意売却の専門家に緊急連絡を
競売開始決定通知が届いた
入札日前なら任意売却への切り替えが可能な場合があります。
→ 一刻も早く専門家に緊急連絡。時間がありません
任意売却とは?通常売却・競売との違い
任意売却とは
オーバーローン(売却価格がローン残高を下回る状態)でも、金融機関の同意を得ることで市場価格に近い価格で不動産を売却できる方法です。「ローンが残っているから売れない」という思い込みを解消できる重要な選択肢です。
| 比較項目 | 通常売却 | 任意売却 | 競売 |
|---|---|---|---|
| 売却価格 | 市場価格 | 市場価格に近い | 市場価格の50〜70% |
| プライバシー | 守られる | 守られる | 公告で周知される |
| 引越し費用 | 自己負担 | 売却代金から捻出できることがある | 自己負担になることが多い |
| 残債の扱い | なし(完済) | 分割払いを交渉できる | 残債が多く残りやすい |
| 引越し時期 | 自分で調整 | ある程度調整できる | 裁判所が決める |
任意売却は競売よりすべての面で有利
「どうせローンが払えないなら同じ」という思い込みは禁物です。競売になるか任意売却で解決するかによって、売却価格・プライバシー・残債の額・引越し条件のすべてが大きく変わります。可能な限り競売を回避して任意売却に切り替えることが最善策です。
ローン滞納中の売却(任意売却)の流れ
不動産会社への相談・査定依頼(無料・秘密厳守)
任意売却に対応している不動産会社に相談します。現在の滞納状況・ローン残高・物件の概要を伝えてください。書類がなくても相談できます。
査定・アンダーローン/オーバーローンの確認
不動産を査定してローン残高と比較します。売却価格がローンを上回れば通常売却、下回る場合は任意売却を進めます。
金融機関への任意売却申し出・交渉
不動産会社が金融機関と交渉して任意売却の承認を得ます。売却価格・引越し費用の捻出・残債の分割払い条件などを交渉します。
売却活動・買主探し
金融機関の承認後に売却活動を開始します。通常の売却と同じように進められます。「任意売却物件」と明示されることはありません。
売買契約・引渡し・残債整理
買主と売買契約を締結し引き渡します。売却代金を金融機関に支払い、残った残債については分割払いを交渉します。
売却後のローン残債はどうなるか
任意売却後もローンの残債が残ることがありますが、競売後の残債より少なくなる傾向があります。残債の主な対処法を解説します。
- 分割払いの交渉(最も一般的):金融機関と交渉して月々無理のない金額(月5,000円〜)で返済する。生活状況に応じた返済計画を立てられます
- 任意整理(弁護士に依頼):弁護士を通じて利息カット・分割払いを交渉。信用情報への影響はありますが生活再建がしやすくなります
- 個人再生:裁判所を通じて借金を大幅に減額(最大5分の1程度)できます
- 自己破産:残債が多く返済の見込みがない場合の最終手段。借金の返済義務が免除されます(免責)
残債の対処法は弁護士と一緒に考えましょう
任意売却後の残債の対処法は残債の金額・収入・生活状況によって最適な方法が異なります。あいある不動産では弁護士のご紹介も可能です。一人で抱え込まず、まずご相談ください。
信用情報への影響と生活再建
ローン滞納・任意売却・競売はそれぞれ信用情報に異なる影響を与えます。
ローン滞納(2〜3か月)
滞納記録が信用情報に記録。一般的に5〜7年間残る。完済・解消後は新規契約が可能になる。
任意売却での売却
滞納記録が残る(5〜10年程度)。競売よりダメージが少なく生活再建がしやすい傾向にある。
競売での売却
信用情報に最も大きな傷がつく。5〜10年間ローン・クレジットカードの新規契約が難しくなる。
通常売却(アンダーローン)
売却代金でローンを完済できれば信用情報への影響はほとんどない。
「信用情報に傷がつくから相談できない」という方がいますが、放置して競売になった方が信用情報へのダメージはより大きくなります。信用情報の記録は一定期間後に消えます。今の状況を改善することを最優先にしましょう。
⚠️ローン滞納中の売却で注意すべきこと
- 放置が最も危険:滞納を放置するほど選択肢が狭まります。「まだ大丈夫」という先送りは禁物です。今すぐ行動してください
- 金融機関への連絡を怠らない:滞納が始まったら金融機関への連絡を続けることが重要です。無視・放置は金融機関との関係を悪化させ任意売却の交渉が難しくなります
- 連帯保証人・共有名義人への早めの連絡:連帯保証人や共有名義人がいる場合は早めに状況を伝えて一緒に対処法を考えることが重要です
- 第二抵当権への対応:住宅ローン以外にリフォームローン・消費者金融の抵当権がある場合は、すべての債権者の同意が必要です。登記事項証明書で確認しましょう
- 悪質な業者への注意:「必ず競売を止められる」「費用は後払い」という過剰な約束をする業者には注意が必要です。宅建業の免許・実績・弁護士連携を確認しましょう
- 引越し先を早めに検討する:任意売却が成立したら引渡しまでに引越しが必要です。引越し先を早めに検討しておくことで新生活をスムーズに始められます
❓よくある質問(FAQ)
あいある不動産にご相談ください
「ローンを滞納しているが売れるか確認したい」「任意売却の流れを知りたい」「競売を回避したい」「残債の対処法がわからない」「一人で悩んでいる」——こうした状況でも、あいある不動産が秘密厳守で迅速にサポートします。
売却査定・任意売却サポート・弁護士のご紹介まで幅広く対応します。相談・査定は完全無料・秘密厳守です。一人で悩まず今すぐご連絡ください。
あいある不動産
兵庫県明石市の地域密着型不動産会社。ローン滞納・任意売却・競売回避のサポートに対応。秘密厳守を徹底し、弁護士・司法書士のご紹介も可能です。緊急のご相談もLINE・メールで承ります。
✅ まとめ:明石市のローン滞納中の売却ポイント
- ローンを滞納していても家を売ることはできる。「早く行動すること」が最善策
- アンダーローンなら通常売却でローン完済。オーバーローンなら任意売却が現実的な選択肢
- 任意売却は競売より売却価格・プライバシー・残債交渉・引越し条件のすべてで有利
- 滞納の段階が進むほど選択肢が狭まる。「まだ大丈夫」という先送りが最も危険
- 任意売却後の残債は分割払い交渉・任意整理・個人再生・自己破産で対処できる
- 仲介手数料・引越し費用は売却代金から支払えることが多く、事前に現金は不要
- 信用情報への傷は一定期間後に消える。放置して競売になる方が最終的なダメージが大きい